Coberturas del seguro de coche compartido y puntos clave a revisar
Al usar un coche compartido, el seguro es una parte fundamental para entender cómo se reparten los riesgos. Las plataformas y los acuerdos de seguro varían en sus condiciones, así que comprender la cobertura, los límites de responsabilidad y las exclusiones ayuda a tomar decisiones claras antes de usarlo. Este artículo explica, paso a paso, en qué conviene fijarse al leer las condiciones según los aspectos principales de la póliza.
Autor: Equipo editorial de 共駕 Fecha de publicación Lectura de unos 8 minutos
Cobertura general del seguro de coche compartido
El seguro de coche compartido suele ser contratado por la plataforma o la aseguradora para el vehículo durante el periodo de uso, con el fin de determinar las responsabilidades de cada parte si ocurre un accidente. En general, la cobertura abarca las lesiones o muertes de terceros y los daños a su propiedad causados por la conducción, y puede incluir también los daños al propio vehículo. Sin embargo, el contenido concreto no es el mismo en todas las plataformas: algunas solo ofrecen una cobertura básica de responsabilidad civil, y otras añaden una protección más completa para la carrocería.
Al leer las condiciones, primero conviene confirmar quién proporciona el seguro y a quién se asegura: el vehículo, el conductor o el periodo de uso. Algunos acuerdos solo tienen efecto en franjas horarias concretas, y otros exigen que el usuario cumpla una antigüedad mínima de conducción. Si no se entienden estos requisitos previos, puede haber limitaciones a la hora de reclamar aunque la póliza parezca completa. Por ello, conocer primero el marco básico de la cobertura es el punto de partida para leer el resto de las condiciones.
Además, el lector debe fijarse en los límites de cobertura que figuran en la póliza. El límite representa la cantidad máxima que la aseguradora está dispuesta a pagar por un solo siniestro; lo que exceda de esa cantidad suele correr a cargo del usuario u otro responsable. Se recomienda anotar la cobertura y los límites juntos y compararlos con los riesgos habituales de los trayectos que se realizan, para valorar si la protección actual es suficiente ante posibles situaciones.
Diferencias entre responsabilidad civil frente a terceros y daños al vehículo
La responsabilidad civil frente a terceros y los daños al vehículo son las dos coberturas más mencionadas en el seguro de coche compartido, y su naturaleza no es la misma. La responsabilidad civil se refiere a los daños personales o materiales que el usuario causa a otras personas mientras conduce el vehículo, y su finalidad es proteger al tercero perjudicado. Los daños al vehículo, en cambio, se refieren a los desperfectos del propio coche, ya sean por colisión, arañazos u otros accidentes, y pueden dar derecho a una indemnización siempre que se cumplan las situaciones previstas en las condiciones.
Como los beneficiarios de la indemnización son distintos, también varían el cálculo y el procedimiento de reclamación. La responsabilidad civil suele basarse en la pérdida sufrida por la otra parte, y la aseguradora debe examinar el porcentaje de responsabilidad; los daños al vehículo se calculan normalmente a partir del coste de reparación o del valor del coche. Al leer las condiciones, conviene revisar por separado cada una de estas coberturas para no confundirlas y no malinterpretar el alcance de la protección.
Por otra parte, algunas pólizas detallan por separado los daños al vehículo frente a situaciones como el robo o el incendio, y establecen condiciones distintas para cada caso. Si el lector solo se fija en la cobertura de colisiones y pasa por alto otros riesgos, puede descubrir que la protección es insuficiente cuando ocurra un siniestro real. Por eso se aconseja revisar uno por uno los supuestos que enumera la póliza y confirmar cuáles están cubiertos y cuáles requieren una contratación adicional.
Comprensión de la franquicia y de los gastos a cargo del usuario
La franquicia es la parte del coste que el usuario debe asumir primero al reclamar, y la aseguradora solo indemniza lo que excede de esa cantidad. Su existencia permite controlar el precio del seguro, pero también implica que las pérdidas pequeñas suelen correr a cargo del usuario. Al leer la póliza, conviene confirmar si la franquicia se aplica por cada siniestro o de forma acumulada anual, ya que el impacto real en el bolsillo puede diferir mucho entre ambos casos.
Los gastos a cargo del usuario son otro concepto que requiere atención, pues pueden incluir importes adicionales a la franquicia, como la diferencia de reparación o los gastos de grúa que, en algunos casos, debe pagar el usuario. Algunas condiciones ajustan la cantidad a pagar según el modelo del vehículo, el tipo de accidente o la situación del conductor. El lector debe localizar en las condiciones todas las situaciones que puedan generar gastos a su cargo, y no fijarse únicamente en una cifra.
La mejor manera de entender la franquicia y los gastos a cargo del usuario es calcularlos paso a paso con supuestos concretos. Por ejemplo, puede imaginarse un pequeño arañazo y comparar qué cantidad tendría que pagar con arreglo a las condiciones de la póliza. Este método permite ver con claridad la carga económica real y ayuda a determinar si la cobertura se ajusta a la tolerancia al riesgo de cada persona.
- Comprobar si la franquicia se aplica por siniestro o por año
- Revisar si existen gastos adicionales a cargo del usuario y en qué casos
- Ver si el modelo del coche o la antigüedad del conductor afectan al importe a pagar
- Calcular la carga real con supuestos concretos, uno por uno
Límites de responsabilidad durante el uso
Los límites de responsabilidad durante el uso se determinan normalmente por el momento en que empieza y termina el alquiler, y por el lugar y el estado en que se devuelve el vehículo. Durante el periodo de alquiler, el arrendatario tiene las responsabilidades correspondientes sobre el uso, el aparcamiento y la custodia diaria del vehículo, y las condiciones del seguro suelen establecerlo así. Si el vehículo sufre daños durante el uso, la aseguradora primero comprobará la franja horaria del accidente, el conductor en ese momento y el estado del coche para determinar a quién corresponde la responsabilidad. Por ello, al leer las condiciones conviene fijarse en la definición de inicio y fin del uso, así como en los procedimientos de inspección antes y después de la devolución del vehículo.
Las plataformas tienen criterios distintos sobre los límites de responsabilidad. Algunas exigen que el arrendatario fotografíe el estado del vehículo al recogerlo y lo confirme de nuevo al devolverlo; otras establecen que la responsabilidad se transfiere en cuanto el vehículo se entrega en el lugar indicado. Estos detalles influyen directamente en la determinación de responsabilidades tras un accidente, así que conviene revisar las instrucciones antes de alquilar y tener claro cuándo empieza y cuándo termina su responsabilidad.
Si el arrendatario no cierra bien las puertas, no apaga el motor o deja objetos personales al devolver el vehículo, esto puede afectar a la cobertura del seguro e incluso dar lugar a que la plataforma tome medidas aparte. Por otro lado, si el vehículo sufre daños de terceros durante el alquiler, el arrendatario debe anotar cuanto antes la hora y el lugar, e informarlo según las indicaciones de la plataforma. Conocer bien estos límites ayuda a evitar disputas innecesarias sobre la responsabilidad.
- La hora y el lugar de recogida y devolución deben regirse por el registro de la plataforma
- Fotografíe el estado del vehículo antes de recogerlo y después de devolverlo como constancia
- Antes de bajarse, confirme que las puertas están cerradas con llave y el motor apagado
- Preste atención a las normas de la plataforma sobre objetos olvidados y limpieza del interior
- Si detecta alguna anomalía en el vehículo, informe a la plataforma de inmediato
Supuestos excluidos en las condiciones
Los supuestos excluidos en las condiciones son un aspecto que no debe pasarse por alto al entender el alcance del seguro. En general, la aseguradora detalla algunas situaciones que quedan fuera de la cobertura, por ejemplo, que el conductor no cumpla los requisitos de conducción exigidos por la plataforma, que use el vehículo en circunstancias prohibidas o para fines no permitidos por las condiciones, o que las pérdidas se deban a actos intencionados. Estas cláusulas suelen aparecer al final del documento, por lo que conviene revisarlas una a una para no suponer que todos los casos están protegidos.
Otro tipo habitual de exclusión se refiere a los objetos del interior y a determinadas piezas del vehículo. Por ejemplo, la pérdida o el deterioro de pertenencias personales normalmente no está cubierto por el seguro de carrocería; el desgaste de ruedas, neumáticos o el tapizado interior también puede considerarse uso normal y no ser indemnizable. Además, si en el momento del accidente el vehículo estaba siendo modificado sin autorización, o el conductor había bebido o consumido sustancias que afectan a su capacidad de conducir, la aseguradora podría rechazar la indemnización. Por ello, conocer estas exclusiones ayuda a valorar sus propios riesgos.
Las exclusiones de las condiciones deben entenderse junto con el resto de cláusulas de cobertura, sin fijarse solo en un párrafo aislado. Si tiene dudas sobre alguna exclusión, conviene primero leer la sección de definiciones y después consultar a la plataforma o a la aseguradora. Entender con claridad estas condiciones reduce la confusión tras un accidente y permite tomar decisiones más adecuadas a sus necesidades.
Pasos a seguir tras un accidente
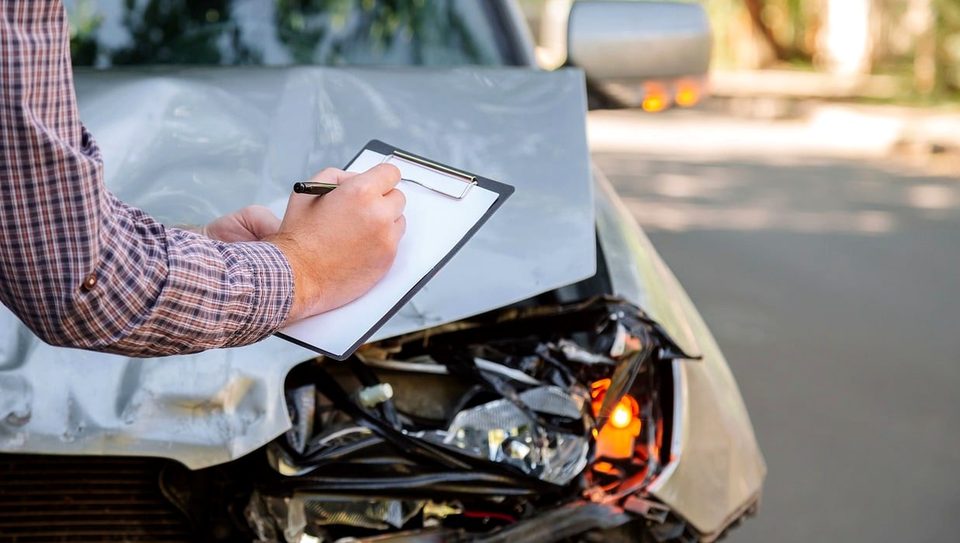
Tras un accidente, lo primero es garantizar la seguridad de las personas y, si es necesario, avisar a la policía y a los servicios de emergencia. Siempre que sea seguro, registre la situación en el lugar: la posición del vehículo, los daños, el estado de la calzada y los datos de los demás vehículos y personas implicados. Tomar fotos y conservar pruebas facilitará después la tramitación de la indemnización. Si hay lesiones, busque atención médica cuanto antes y guarde los diagnósticos y justificantes de gastos.
Una vez gestionada la situación en el lugar, notifique el accidente siguiendo el procedimiento establecido por la plataforma. Normalmente se le pedirá que rellene un informe del siniestro describiendo lo ocurrido y que aporte fotos, vídeos u otros documentos. El informe debe ser veraz y concreto, evitando suposiciones u omisiones de hechos importantes. Si el accidente afecta a un tercero, conserve también los registros de comunicación con esa persona. Tenga presentes los plazos de notificación para no retrasar la tramitación.
La solicitud de indemnización suele requerir la póliza o el registro del alquiler, el informe de inspección del vehículo, el presupuesto de reparación y los documentos justificativos correspondientes. La aseguradora revisará esta información y, en ocasiones, pedirá documentación adicional o realizará una inspección presencial. Durante todo el proceso, mantener un historial de comunicaciones completo y responder con prontitud ayudará a que la tramitación avance sin problemas. Si no está de acuerdo con el resultado, puede solicitar una revisión según el procedimiento previsto en las condiciones o buscar asesoramiento profesional.
Puntos clave
-
Alcance de la cobertura El alcance de la cobertura del seguro de vehículos compartidos varía según las condiciones; al leerlas, revise uno a uno los conceptos asegurados y sus requisitos.
-
Límites de responsabilidad Los registros de recogida, devolución y estado del vehículo durante el alquiler son la base principal para determinar la responsabilidad.
-
Gestión de accidentes Tras un accidente, primero asegúrese de estar a salvo y conserve las pruebas; después, notifique y solicite la indemnización siguiendo el procedimiento de la plataforma y de las condiciones del seguro.
Este artículo ofrece únicamente información general y no constituye asesoramiento profesional.